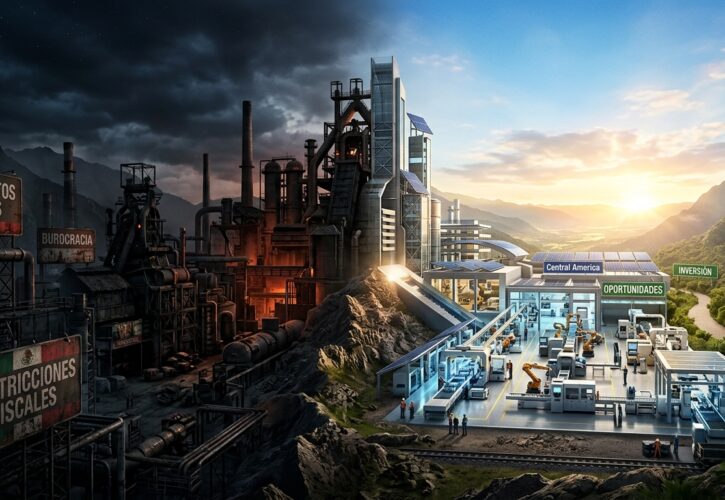
El análisis comparativo de los corredores de manufactura en Mesoamérica revela una divergencia estructural crítica: el Índice de Impuestos Totales (ITI) de México, posicionado en un techo de 100, establece a esta jurisdicción como la menos competitiva de la región en términos de carga impositiva nominal. Esta rigidez tributaria, combinada con los costos indirectos deVer más ⟶
Autor: Wilhelm Becker-Schmidt
Wilhelm Becker-Schmidt es una autoridad líder en Industria 4.0 y excelencia en manufactura para el sector automotriz. Con 26 años de experiencia optimizando operaciones en BMW, Siemens y Volkswagen, su enfoque se centra en la transformación industrial de la cadena de suministro automotriz en México. Como "Ingeniero en Jefe de la Transformación", el Dr. Becker-Schmidt traduce la precisión de la ingeniería alemana en hojas de ruta para la digitalización, la implementación de IoT Industrial y la optimización de la producción para cumplir con los estándares del T-MEC. Sus análisis ofrecen estrategias basadas en datos para que los proveedores lideren en la nueva era de los vehículos eléctricos.

El Fin de la Certidumbre del T-MEC: Revaluación de WACC y CAPEX
La negativa del gobierno de Estados Unidos a conceder una prórroga de 16 años bajo el Artículo 34.7 del T-MEC, junto con la activación formal de la cláusula de extinción (sunset clause) para el año 2036, ha eliminado definitivamente el refugio de certidumbre a largo plazo para las inversiones automotrices en México. Esta alteración estructuralVer más ⟶
Desafíos en la Diversificación Industrial de México
La estructura exportadora de México exhibe una dependencia crítica del 80% hacia el mercado estadounidense, una concentración que, a pesar de la existencia de 14 tratados de libre comercio, limita la resiliencia operativa y la diversificación hacia Europa y Asia. El análisis de la infraestructura logística y de las capacidades de cumplimiento técnico demuestra queVer más ⟶
Discrepancia de Origen y Riesgo Regulatorio en el T-MEC
La creciente presencia de fabricantes de equipo original (OEMs) chinos en el territorio mexicano ha generado una discrepancia técnica en el cumplimiento de las Reglas de Origen del T-MEC, con una exposición al riesgo de elusión arancelaria que amenaza la estabilidad de la cadena de suministro integrada. El escrutinio intensificado por parte de las autoridadesVer más ⟶
Plan México: Análisis de Capacidad en los Polos de Desarrollo
La implementación del Plan México introduce una desviación operativa significativa en la estrategia de despliegue de capital para el sector manufacturero, con incentivos fiscales que alcanzan hasta el 91% en deducción inmediata del ISR mediante el decreto PODEBI. Esta reconfiguración fiscal altera la estructura de costos-por-unidad y obliga a una reevaluación técnica de las ubicacionesVer más ⟶